


Анализът на риска съгласно ЗМИП (Закон за мерките срещу изпирането на пари) играе решаваща роля за избягване на грешки и осигуряване на ефективно прилагане на съответствието срещу изпирането на пари.
Тази статия се отнася основно за нефинансовия сектор.
Най-важното накратко
- Значение на анализа на риска съгласно ЗМИП: Анализът на риска е централен аспект на Закона за мерките срещу изпирането на пари (ЗМИП), който подпомага превенцията и борбата с изпирането на пари и финансирането на тероризма чрез подход, основан на риска. Той изисква компаниите да внедрят ефективно управление на риска, което взема предвид бизнес дейностите и свързаните с тях рискове, и да адаптират вътрешните мерки за сигурност в съответствие със собствения си анализ на риска и националните анализи на риска.
- Извършване и адаптиране на анализа на риска: Анализът на риска трябва да бъде индивидуално съобразен с вида и обхвата на бизнес дейностите на компанията. При това трябва да бъдат интегрирани законово дефинираните рискови фактори, както и констатациите от Националния анализ на риска, за да се даде възможност за цялостна оценка и управление на потенциалните рискове.
- Стъпки за изпълнение и мониторинг на анализа на риска: Изпълнението на анализа на риска се извършва на няколко етапа, като се започне с инвентаризация и идентифициране на рисковете, последвано от категоризиране и претегляне на рисковете. Накрая трябва да се внедрят вътрешни мерки за сигурност въз основа на този анализ и да се проверяват редовно, за да се осигури динамичен и непрекъснат мониторинг на бизнес отношенията.
Съдържание
Защо анализът на риска е важен?
Каква е правната основа за анализа на риска?
Внедряване на анализ на риска: Стъпка по стъпка
Стъпка 1: Инвентаризация
Изброили сме примерно някои рискови фактори за потенциално нисък риск (Приложение 1) и по-висок риск (Приложение 2). След това ще намерите обобщение на рисковете за някои сектори съгласно Националния анализ на риска:
Стъпка 2: Идентифициране на рисковете
Фактори за потенциално нисък риск
- Клиентски риск
- Публични дружества, листвани на фондова борса, които подлежат на задължения за оповестяване (въз основа на борсови правила или закони), осигуряващи адекватна прозрачност на действителния собственик.
- Публични администрации или предприятия.
- Клиенти с местожителство в географски райони с по-нисък риск.
- Риск, свързан с продукт, услуга, трансакция или канал за дистрибуция
- Полици за застраховка „Живот“ с ниска премия.
- Застрахователни полици за договори за пенсионно осигуряване без клауза за откупуване или възможност да служат като обезпечение за заеми.
- Пенсионни системи и планове, които удържат вноски от заплатата и не позволяват прехвърляне на права.
- Финансови продукти или услуги, насочени към „финансово включване“.
- Продукти, при които рисковете се управляват чрез ограничения или прозрачност (напр. определени видове електронни пари).
- Географски риск
- Държави членки.
- Трети държави с ефективни системи за предотвратяване, разкриване и борба с изпирането на пари и финансирането на тероризма.
- Трети държави с ниски нива на корупция и други престъпни дейности.
- Трети държави, които ефективно прилагат препоръките на FATF.
Фактори за потенциално по-висок риск
- Висок риск от изпиране на пари: Нотариусите обикновено участват в сделки с недвижими имоти, което представлява повишен риск от изпиране на пари. Тяхното участие в учредяването на дружества също крие рискове.
- Роля на длъжностно лице: Като длъжностни лица нотариусите действат в публичноправната сфера във всички свои дейности, което изисква специална грижа и отговорност.
- Противоречие между закона и професионалния кодекс: Нотариусите трябва да спазват както Федералния закон за нотариусите, така и Закона за мерките срещу изпирането на пари, което може да доведе до конфликти.
- Надзор от председателите на окръжните съдилища: Мониторингът на нотариусите не се извършва от камара, а от председателите на съответните окръжни съдилища.
- Специално внимание към доверителни и клиентски сметки: Тези сметки са уязвими към изпиране на пари, особено във връзка с плащания в брой и чуждестранни плащания.
Рискови фактори съгласно ЗМИП: Одитори
- Среден риск от изпиране на пари: Одиторите имат задълбочен поглед върху финансите и структурите на компаниите, което представлява потенциален риск за дейности по изпиране на пари.
- Познаване на действителния собственик: Тяхната способност да идентифицират истинския икономически бенефициент на дадена компания е едновременно силна страна и източник на риск.
- Надзор от Камарата на одиторите: Специфичната камара за одиторите играе важна роля в надзора и контрола на своите членове.
- Риск от структури с подставени лица: Особено в сектора на недвижимите имоти одиторите трябва да внимават за риска от такива конструкции.
Рискови фактори съгласно ЗМИП: Адвокати
- Висок риск от изпиране на пари чрез доверителни сметки: Адвокатите често управляват доверителни сметки, които могат да бъдат използвани за изпиране на пари.
- Надзорна функция от регионалните камари: Освен представителство на интереси, тези камари поемат и надзора върху изпирането на пари.
- Риск от международни плащания и плащания в брой: Трансакциите, извършвани в брой или от рискови държави, изискват повишено внимание.
- Участие в сделки с недвижими имоти и учредяване на дружества: Тези области са особено уязвими към изпиране на пари.
Рискови фактори съгласно ЗМИП: Данъчни консултанти
- Среден риск от изпиране на пари: Подобно на одиторите, данъчните консултанти имат детайлен поглед върху корпоративните финанси, което може да бъде злоупотребено.
- Разпознаване на вътрешнофирмени нередности: Тяхната роля им позволява да идентифицират аномалии, които биха могли да сочат към изпиране на пари.
- Надзорна функция от професионалните камари: Данъчните консултанти също подлежат на строг мониторинг и регулиране от своите камари.
- Значение на професионалното обучение: Необходимо е непрекъснато допълнително обучение, за да се поддържа темпото с променящите се закони и разпоредби.
Рискови фактори съгласно ЗМИП: Сектор недвижими имоти
- Високо икономическо значение: Недвижимите имоти са атрактивни инвестиционни обекти поради високите обеми на трансакциите и стабилността на стойността.
- Прикриване на произхода на средствата: Поради сложността и правните възможности за структуриране на сделките с недвижими имоти, произходът на средствата може да бъде прикрит.
- Анонимност при Share Deals: Придобиването на недвижими имоти чрез сделки с акции (share deals) позволява самоличността на собственика да бъде скрита зад корпоративни структури, като по този начин се запазва анонимността.
- Висока прозрачност, но рискове при действителната собственост: Въпреки вписаните в имотния регистър обстоятелства за собственост, разпределянето на активите може да бъде затруднено, ако действителната собственост и формалната собственост се разминават.
Риск от сложни - Корпоративни структури: Сложните фирмени мрежи и използването на доверителни конструкции увеличават риска от изпиране на пари.
- Механизми за заобикаляне: Реформираните закони биха могли да доведат до преминаване от покупка към наемане на луксозни имоти с цел изпиране на пари.
- Нарастващо значение на брокерите на имоти под наем: С новата разпоредба съгласно Директивата срещу изпирането на пари ролята на брокерите при високи наеми също става по-значима.
- Използване на търгове: Публичните търгове все по-често се използват за придобиване на недвижими имоти със съмнителни средства.
Как помага Nect?
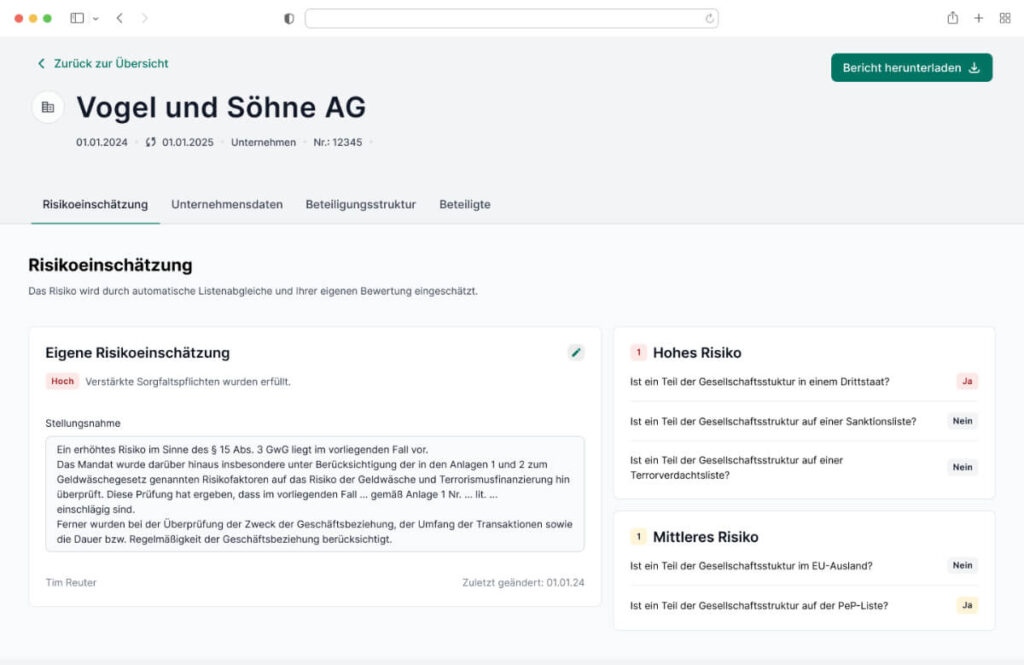
Стъпка 3: Категоризиране на рисковите групи
Рисковете трябва да бъдат разделени в рискови групи и оценени по отношение на тяхното значение. Тази оценка обикновено се извършва на три нива: високо, средно и ниско.
Възможно е обаче тази класификация да бъде адаптирана чрез добавяне на повече категории или намаляване до по-малко. Например категорията „високо“ включва рискови случаи, които попадат в законовите класове с висок риск или са класифицирани като високи чрез собствени оценки. „Средно“ се отнася за случаи, които не са класифицирани нито като високи, нито като ниски, а „ниско“ – за ситуации с доказано нисък риск.
За оценка на риска могат да се използват различни методи, включително системи с променливо или фиксирано претегляне на рисковите фактори. Освен това могат да бъдат определени автоматични критерии за класифициране на клиенти или мерки за сигурност. Отклоненията трябва да бъдат документирани, като се вземат предвид и резултатите от националните анализи относно изпирането на пари и финансирането на тероризма.
Стъпка 4: Вътрешни мерки за сигурност
Резултатите от идентифицирането, категоризирането и претеглянето на рисковете трябва да бъдат приложени в рамките на отделните вътрешни мерки за сигурност, като те по принцип трябва да се извеждат от резултатите от анализа на риска или да съответстват на него.
Както при управлението на риска по принцип, така и при прилагането на отделните превантивни мерки във всеки конкретен случай трябва да се действа толкова по-внимателно, колкото по-висок е рисковият потенциал.
Предприетите вътрешни мерки за сигурност трябва да се проверяват и доразвиват, като се взема предвид резултатът от анализа на риска.
Стъпка 5: Редовен мониторинг
Според мотивите към чл. 10, ал. 1, т. 5 от ЗМИП трябва да се извършва непрекъснат динамичен мониторинг на бизнес отношенията, включително на трансакциите, извършвани в техния ход, и в този контекст – съпоставяне на клиентските профили със съответното поведение при трансакциите.
Динамичен мониторинг в случая означава адекватно отчитане на констатациите от хода на бизнес отношенията. Непрекъснатият мониторинг има за цел да установи дали текущите бизнес отношения при изпълнението на отделни трансакции показват конкретни нередности или релевантни отклонения от досегашното поведение на клиента.
Индикациите трябва да бъдат дефинирани индивидуално за всяка компания. При това трябва да се заложат резултатите от анализа на риска.


