


Η ανάλυση κινδύνου σύμφωνα με το GwG (Νόμος περί νομιμοποίησης εσόδων από παράνομες δραστηριότητες) διαδραματίζει καθοριστικό ρόλο στην αποφυγή σφαλμάτων και τη διασφάλιση της αποτελεσματικής εφαρμογής της συμμόρφωσης κατά της νομιμοποίησης εσόδων από παράνομες δραστηριότητες.
Αυτό το άρθρο αναφέρεται κυρίως στον «μη χρηματοοικονομικό» τομέα.
Τα σημαντικότερα σημεία με μια ματιά
- Σημασία της ανάλυσης κινδύνου σύμφωνα με το GwG: Η ανάλυση κινδύνου αποτελεί κεντρική πτυχή του Νόμου περί νομιμοποίησης εσόδων από παράνομες δραστηριότητες (GwG), η οποία υποστηρίζει την πρόληψη και την καταπολέμηση της νομιμοποίησης εσόδων από παράνομες δραστηριότητες και της χρηματοδότησης της τρομοκρατίας μέσω μιας προσέγγισης βάσει κινδύνου. Απαιτεί από τις εταιρείες να εφαρμόζουν αποτελεσματική διαχείριση κινδύνων, η οποία λαμβάνει υπόψη τις επιχειρηματικές δραστηριότητες και τους σχετικούς κινδύνους, και να προσαρμόζουν τα εσωτερικά μέτρα ασφαλείας σύμφωνα με τη δική τους ανάλυση κινδύνου και τις εθνικές αναλύσεις κινδύνου.
- Διεξαγωγή και προσαρμογή της ανάλυσης κινδύνου: Η ανάλυση κινδύνου πρέπει να προσαρμόζεται ατομικά στο είδος και την έκταση των επιχειρηματικών δραστηριοτήτων της εταιρείας. Πρέπει να ενσωματώνονται οι νομικά καθορισμένοι παράγοντες κινδύνου, καθώς και τα ευρήματα της Εθνικής Ανάλυσης Κινδύνου, προκειμένου να καταστεί δυνατή μια ολοκληρωμένη αξιολόγηση και διαχείριση των δυνητικών κινδύνων.
- Βήματα εφαρμογής και παρακολούθηση της ανάλυσης κινδύνου: Η εφαρμογή της ανάλυσης κινδύνου πραγματοποιείται σε διάφορα στάδια, ξεκινώντας με μια απογραφή και τον εντοπισμό των κινδύνων, ακολουθούμενη από την κατηγοριοποίηση και τη στάθμιση των κινδύνων. Τέλος, πρέπει να εφαρμοστούν εσωτερικά μέτρα ασφαλείας βάσει αυτής της ανάλυσης και να επανεξετάζονται τακτικά, προκειμένου να διασφαλίζεται η δυναμική και συνεχής παρακολούθηση των επιχειρηματικών σχέσεων.
Πίνακας περιεχομένων
Γιατί είναι σημαντική μια ανάλυση κινδύνου;
Ποια είναι η νομική βάση για την ανάλυση κινδύνου;
Εφαρμογή ανάλυσης κινδύνου: Βήμα προς βήμα
Βήμα 1: Απογραφή
Έχουμε παραθέσει ενδεικτικά ορισμένους παράγοντες κινδύνου για δυνητικά χαμηλό κίνδυνο (Παράρτημα 1) και υψηλότερο κίνδυνο (Παράρτημα 2). Στη συνέχεια, θα βρείτε μια σύνοψη των κινδύνων για ορισμένους κλάδους σύμφωνα με την Εθνική Ανάλυση Κινδύνου:
Βήμα 2: Εντοπισμός κινδύνων
Παράγοντες για δυνητικά χαμηλό κίνδυνο
- Κίνδυνος πελάτη
- Δημόσιες, εισηγμένες στο χρηματιστήριο εταιρείες που υπόκεινται σε υποχρεώσεις δημοσιοποίησης (λόγω χρηματιστηριακών κανονισμών ή νόμων), οι οποίες διασφαλίζουν επαρκή διαφάνεια του πραγματικού δικαιούχου.
- Δημόσιες διοικήσεις ή επιχειρήσεις.
- Πελάτες με κατοικία σε γεωγραφικές περιοχές με χαμηλότερο κίνδυνο.
- Κίνδυνος προϊόντος, υπηρεσίας, συναλλαγής ή καναλιού διανομής
- Ασφαλιστήρια συμβόλαια ζωής με χαμηλό ασφάλιστρο.
- Ασφαλιστήρια συμβόλαια για συμβάσεις συνταξιοδοτικής ασφάλισης χωρίς ρήτρα εξαγοράς ή δυνατότητα να χρησιμεύσουν ως εγγύηση για δάνεια.
- Συνταξιοδοτικά συστήματα και σχέδια συνταξιοδότησης που αφαιρούν εισφορές από τον μισθό και δεν επιτρέπουν τη μεταβίβαση δικαιωμάτων.
- Χρηματοοικονομικά προϊόντα ή υπηρεσίες που στοχεύουν στην «οικονομική ένταξη».
- Προϊόντα όπου οι κίνδυνοι διαχειρίζονται μέσω περιορισμών ή διαφάνειας (π.χ. ορισμένοι τύποι ηλεκτρονικού χρήματος).
- Γεωγραφικός κίνδυνος
- Κράτη μέλη.
- Τρίτες χώρες με αποτελεσματικά συστήματα πρόληψης, εντοπισμού και καταπολέμησης της νομιμοποίησης εσόδων από παράνομες δραστηριότητες και της χρηματοδότησης της τρομοκρατίας.
- Τρίτες χώρες με χαμηλό επίπεδο διαφθοράς και άλλων εγκληματικών δραστηριοτήτων.
- Τρίτες χώρες που εφαρμόζουν αποτελεσματικά τις συστάσεις της FATF.
Παράγοντες για δυνητικά υψηλότερο κίνδυνο
- Υψηλός κίνδυνος νομιμοποίησης εσόδων από παράνομες δραστηριότητες: Οι συμβολαιογράφοι εμπλέκονται συνήθως σε συναλλαγές ακινήτων, γεγονός που αποτελεί αυξημένο κίνδυνο νομιμοποίησης εσόδων από παράνομες δραστηριότητες. Η συμμετοχή τους σε ιδρύσεις εταιρειών ενέχει επίσης κινδύνους.
- Ρόλος ως δημόσιος λειτουργός: Ως δημόσιοι λειτουργοί, οι συμβολαιογράφοι δραστηριοποιούνται δημοσίου δικαίου σε όλες τους τις δραστηριότητες, γεγονός που απαιτεί ιδιαίτερη επιμέλεια και ευθύνη.
- Σχέση έντασης μεταξύ νόμου και επαγγελματικού κώδικα: Οι συμβολαιογράφοι πρέπει να τηρούν τόσο τον Ομοσπονδιακό Συμβολαιογραφικό Κώδικα όσο και τον Νόμο περί νομιμοποίησης εσόδων από παράνομες δραστηριότητες, γεγονός που μπορεί να οδηγήσει σε συγκρούσεις.
- Εποπτεία από τους Προέδρους των Επαρχιακών Δικαστηρίων: Η εποπτεία των συμβολαιογράφων δεν ασκείται από ένα επιμελητήριο, αλλά από τους Προέδρους των αντίστοιχων Επαρχιακών Δικαστηρίων.
- Ιδιαίτερη προσοχή σε λογαριασμούς εμπιστοσύνης και εντολής: Αυτοί οι λογαριασμοί είναι ευάλωτοι σε νομιμοποίηση εσόδων από παράνομες δραστηριότητες, ιδίως σε σχέση με μετρητά και διεθνείς πληρωμές.
Παράγοντες κινδύνου GwG: Ορκωτοί λογιστές
- Μέτριος κίνδυνος νομιμοποίησης εσόδων από παράνομες δραστηριότητες: Οι ορκωτοί λογιστές έχουν βαθιά γνώση των οικονομικών και των δομών των εταιρειών, γεγονός που αποτελεί δυνητικό κίνδυνο για δραστηριότητες νομιμοποίησης εσόδων από παράνομες δραστηριότητες.
- Γνώση του πραγματικού δικαιούχου: Η ικανότητά τους να εντοπίζουν τον πραγματικό οικονομικό δικαιούχο μιας εταιρείας είναι τόσο ένα πλεονέκτημα όσο και μια πηγή κινδύνου.
- Εποπτεία από το Επιμελητήριο Ορκωτών Λογιστών: Το συγκεκριμένο επιμελητήριο για τους ορκωτούς λογιστές διαδραματίζει σημαντικό ρόλο στην εποπτεία και τον έλεγχο των μελών του.
- Κίνδυνος από κατασκευές εικονικών προσώπων: Ιδιαίτερα στον τομέα των ακινήτων, οι ορκωτοί λογιστές θα πρέπει να προσέχουν τον κίνδυνο από τέτοιες κατασκευές.
Παράγοντες κινδύνου GwG: Δικηγόροι
- Υψηλός κίνδυνος νομιμοποίησης εσόδων από παράνομες δραστηριότητες μέσω λογαριασμών εμπιστοσύνης: Οι δικηγόροι διαχειρίζονται συχνά λογαριασμούς εμπιστοσύνης, οι οποίοι μπορούν να χρησιμοποιηθούν καταχρηστικά για νομιμοποίηση εσόδων από παράνομες δραστηριότητες.
- Λειτουργία εποπτείας από περιφερειακά επιμελητήρια: Εκτός από την εκπροσώπηση συμφερόντων, αυτά τα επιμελητήρια αναλαμβάνουν επίσης την εποπτεία για τη νομιμοποίηση εσόδων από παράνομες δραστηριότητες.
- Κίνδυνος από διεθνείς και μετρητές πληρωμές: Συναλλαγές που πραγματοποιούνται με μετρητά ή από χώρες υψηλού κινδύνου απαιτούν αυξημένη προσοχή.
- Συμμετοχή σε συναλλαγές ακινήτων και ιδρύσεις εταιρειών: Αυτοί οι τομείς είναι ιδιαίτερα ευάλωτοι σε νομιμοποίηση εσόδων από παράνομες δραστηριότητες.
Παράγοντες κινδύνου GwG: Φοροτεχνικοί
- Μέτριος κίνδυνος νομιμοποίησης εσόδων από παράνομες δραστηριότητες: Παρόμοια με τους ορκωτούς λογιστές, οι φοροτεχνικοί έχουν λεπτομερή γνώση των εταιρικών οικονομικών, η οποία μπορεί να χρησιμοποιηθεί καταχρηστικά.
- Αναγνώριση εσωτερικών εταιρικών ανωμαλιών: Ο ρόλος τους τους επιτρέπει να εντοπίζουν ανωμαλίες που μπορεί να υποδηλώνουν νομιμοποίηση εσόδων από παράνομες δραστηριότητες.
- Λειτουργία εποπτείας από επαγγελματικά επιμελητήρια: Και οι φοροτεχνικοί υπόκεινται σε αυστηρή εποπτεία και ρύθμιση από τα επιμελητήριά τους.
- Σημασία της επαγγελματικής κατάρτισης: Η συνεχής επιμόρφωση είναι απαραίτητη για να συμβαδίζουν με τους μεταβαλλόμενους νόμους και κανονισμούς.
Παράγοντες κινδύνου GwG: Κτηματομεσιτικός κλάδος
- Υψηλή οικονομική σημασία: Τα ακίνητα είναι ελκυστικά επενδυτικά αντικείμενα λόγω του υψηλού όγκου συναλλαγών και της σταθερότητας της αξίας.
- Απόκρυψη της προέλευσης των κεφαλαίων: Μέσω της πολυπλοκότητας και των νομικών δυνατοτήτων διαμόρφωσης των συναλλαγών ακινήτων, η προέλευση των κεφαλαίων μπορεί να αποκρυφτεί.
- Ανωνυμία στις συναλλαγές μετοχών (Share Deals): Η απόκτηση ακινήτων μέσω συναλλαγών μετοχών επιτρέπει την απόκρυψη της ταυτότητας του ιδιοκτήτη πίσω από εταιρικές δομές, διατηρώντας έτσι την ανωνυμία.
- Υψηλή διαφάνεια, αλλά κίνδυνοι στην οικονομική ιδιοκτησία: Παρά τις ιδιοκτησιακές σχέσεις που καταγράφονται στο κτηματολόγιο, η απόδοση περιουσιακών στοιχείων μπορεί να είναι δύσκολη όταν η οικονομική ιδιοκτησία και η τυπική ιδιοκτησία αποκλίνουν.
Κίνδυνος σύνθετων - εταιρικών δομών: Οι πολύπλοκες εταιρικές δομές και η χρήση κατασκευών εμπιστοσύνης αυξάνουν τον κίνδυνο νομιμοποίησης εσόδων από παράνομες δραστηριότητες.
- Μηχανισμοί αποφυγής: Οι μεταρρυθμισμένοι νόμοι θα μπορούσαν να οδηγήσουν σε αλλαγή από την αγορά στην ενοικίαση πολυτελών ακινήτων για τη νομιμοποίηση χρημάτων.
- Αυξανόμενη σημασία των μεσιτών ενοικιάσεων: Με τον νέο κανονισμό βάσει της Οδηγίας για τη νομιμοποίηση εσόδων από παράνομες δραστηριότητες, ο ρόλος των μεσιτών ενοικιάσεων σε υψηλά ενοίκια γίνεται επίσης πιο σημαντικός.
- Χρήση δημοπρασιών: Οι αναγκαστικές δημοπρασίες χρησιμοποιούνται όλο και περισσότερο για την απόκτηση ακινήτων με ύποπτα κεφάλαια.
Πώς βοηθάει η Nect;
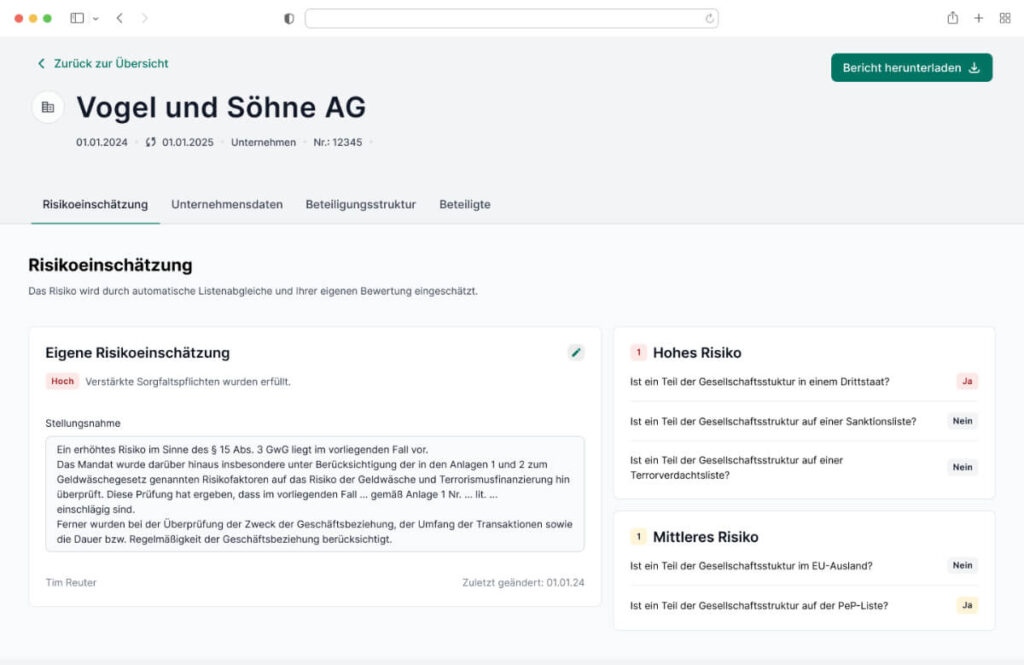
Βήμα 3: Κατηγοριοποίηση ομάδων κινδύνου
Οι κίνδυνοι πρέπει να ταξινομούνται σε ομάδες κινδύνου και να αξιολογούνται ως προς τη σημασία τους. Αυτή η αξιολόγηση γίνεται συνήθως σε τρία επίπεδα: υψηλό, μέτριο και χαμηλό.
Είναι ωστόσο δυνατό να προσαρμοστεί αυτή η ταξινόμηση, είτε προσθέτοντας περισσότερες κατηγορίες είτε μειώνοντας τον αριθμό τους. Για παράδειγμα, η κατηγορία «υψηλό» περιλαμβάνει περιπτώσεις κινδύνου που εμπίπτουν σε νομικές κατηγορίες υψηλού κινδύνου ή ταξινομούνται ως υψηλές βάσει ιδίων εκτιμήσεων. Το «μέτριο» αναφέρεται σε περιπτώσεις που δεν ταξινομούνται ούτε ως υψηλές ούτε ως χαμηλές, και το «χαμηλό» σε καταστάσεις με αποδεδειγμένα χαμηλό κίνδυνο.
Διάφορες μέθοδοι μπορούν να χρησιμοποιηθούν για την αξιολόγηση κινδύνου, συμπεριλαμβανομένων συστημάτων με μεταβλητή ή σταθερή στάθμιση των παραγόντων κινδύνου. Επιπλέον, μπορούν να καθοριστούν αυτόματα κριτήρια για την ταξινόμηση πελατών ή μέτρα ασφαλείας. Οι αποκλίσεις πρέπει να τεκμηριώνονται, λαμβάνοντας υπόψη και τα αποτελέσματα εθνικών αναλύσεων για τη νομιμοποίηση εσόδων από παράνομες δραστηριότητες και τη χρηματοδότηση της τρομοκρατίας.
Βήμα 4: Εσωτερικά μέτρα ασφαλείας
Τα αποτελέσματα του εντοπισμού, της κατηγοριοποίησης και της στάθμισης των κινδύνων πρέπει να εφαρμόζονται στο πλαίσιο των επιμέρους εσωτερικών μέτρων ασφαλείας, καθώς αυτά πρέπει να προκύπτουν βασικά από τα αποτελέσματα της ανάλυσης κινδύνου ή να αντιστοιχούν σε αυτήν.
Όπως και στη διαχείριση κινδύνων γενικά, έτσι και στην εφαρμογή των επιμέρους προληπτικών μέτρων, πρέπει να ενεργούμε με μεγαλύτερη επιμέλεια στην εκάστοτε περίπτωση, όσο υψηλότερο είναι το δυναμικό κινδύνου.
Τα ληφθέντα εσωτερικά μέτρα ασφαλείας πρέπει να επανεξετάζονται και να αναπτύσσονται περαιτέρω, λαμβάνοντας υπόψη το αποτέλεσμα της ανάλυσης κινδύνου.
Βήμα 5: Τακτική παρακολούθηση
Σύμφωνα με την αιτιολογική έκθεση του άρθρου 10 παρ. 1 αρ. 5 του GwG, πρέπει να πραγματοποιείται συνεχής δυναμική παρακολούθηση της επιχειρηματικής σχέσης, συμπεριλαμβανομένων των συναλλαγών που πραγματοποιούνται κατά τη διάρκειά της, και στο πλαίσιο αυτό, σύγκριση των προφίλ πελατών με την αντίστοιχη συμπεριφορά συναλλαγών.
Δυναμική παρακολούθηση σημαίνει εδώ την κατάλληλη λήψη υπόψη των ευρημάτων από την πορεία της επιχειρηματικής σχέσης. Με τη συνεχή παρακολούθηση, πρέπει να διαπιστώνεται εάν η τρέχουσα επιχειρηματική σχέση παρουσιάζει συγκεκριμένες ανωμαλίες ή σχετικές αποκλίσεις από την προηγούμενη συμπεριφορά του πελάτη κατά την εκτέλεση μεμονωμένων συναλλαγών.
Οι ενδείξεις πρέπει να ορίζονται ανά εταιρεία. Πρέπει να βασίζονται στα αποτελέσματα της ανάλυσης κινδύνου.


