


El titular real —en inglés UBO (ultimate beneficial owner)— es una persona clave en una empresa u organización. En este artículo analizaremos detalladamente la definición de titular real y explicaremos el trasfondo jurídico de este término.
Lo más importante en resumen
- El titular real posee más del 25 % de los derechos de voto, más del 25 % del capital social o un control comparable sobre una sociedad.
Desde el 01-08-2021, la obligación de notificación activa se aplica a todas las empresas y organizaciones afectadas. - En el Registro de Transparencia deben constar el nombre, la fecha de nacimiento, la nacionalidad y la estructura de participación de los titulares reales.
Índice
Definición de titular real según la Ley de Blanqueo de Capitales
- más del 25 % del capital social
- más del 25 % de los derechos de voto
- control comparable al de los puntos a. y b. sobre la empresa
- Personas jurídicas: GmbH, UG, e.V., AG, etc.
- Sociedades personalistas inscritas: GbR, OHG, KG, etc.
Trasfondo jurídico y significado del término
¿Qué particularidades deben tenerse en cuenta en las sociedades anónimas?
Si la parte contratante es una sociedad anónima (AG) que cotiza en bolsa, se puede prescindir de la identificación de los titulares reales bajo determinadas condiciones.
En cuanto la parte contratante sea una sociedad anónima (AG) que no cotiza en bolsa, se debe identificar al titular real.
Para la inscripción en el Registro de Transparencia de las sociedades que cotizan en bolsa, se aplica lo siguiente:
“La Ley de Blanqueo de Capitales Art. 20, apdo. 1, frase 1 de la GwG no contiene ninguna disposición de exención para las sociedades que cotizan en un mercado regulado según el Art. 2, apdo. 11 de la WpHG .” – Preguntas frecuentes del Registro de Transparencia
¿Quién no es titular real y por qué?
¿Qué es un titular real ficticio?
Ejemplo de titular real ficticio
Participación indirecta: ¿cuándo existe control indirecto por parte del titular real?
- tiene derecho, en otra empresa, a nombrar o destituir a la mayoría de los miembros del órgano de administración, dirección o supervisión que determina la política financiera y comercial, y es al mismo tiempo socia (Art. 290, apartado 2, n.º 2 del HGB),
- tiene derecho a determinar la política financiera y comercial en virtud de un contrato de dominio celebrado con otra empresa o de una disposición en los estatutos de la otra empresa (Art. 290, apartado 2, n.º 3 del HGB) o
- desde una perspectiva económica, asume la mayoría de los riesgos y beneficios de una empresa que sirve para alcanzar un objetivo estrechamente limitado y definido de la empresa matriz (sociedad instrumental), véase el Art. 290, apartado 2, n.º 4 del HGB.
¿Qué se aplica al titular real de una GmbH?
Los principios mencionados anteriormente se aplican por igual al titular real de una GmbH (sociedad de responsabilidad limitada). Si varias personas poseen cada una una participación superior al 25 %, la GmbH tendrá, por tanto, varios titulares reales. En casos de estructuras de participación complejas —también denominadas participación multinivel— y entrelazamientos de grupos, es crucial determinar si la persona física que está detrás de la sociedad intermedia puede ejercer un control efectivo en el segundo nivel o en uno superior.
Ejemplo de participación multinivel

¿Quién está obligado a determinar el titular real?
- Abogados
- Asesores fiscales
- Notarios
- Bancos
- Agentes inmobiliarios
- Comerciantes de bienes
- Sociedades de gestión de activos
- Auditores
- Aseguradoras
Determinación / Identificación del titular real según la Ley de Blanqueo de Capitales
Proceso de identificación
El primer paso debe ser acudir al Registro de Transparencia. Allí, las empresas deben indicar el titular real. Un extracto de la empresa correspondiente debería proporcionar información sobre los titulares reales de la contraparte.
La parte contratante debe proporcionar a la empresa obligada por la GwG, conforme al Art. 11, apdo. 6 de la GwG los documentos necesarios para la identificación del titular real.
Otro proceso de identificación del titular real incluye la revisión de documentos como contratos sociales, documentos de propiedad y extractos de registros. También puede ser necesario solicitar información a las propias personas implicadas.
Si tras una investigación exhaustiva de los titulares reales no es posible una identificación clara, se considerará al director gerente de la GmbH como el titular real.
En Alemania, la identificación del titular real es obligatoria según la Ley de Blanqueo de Capitales (GwG). Las empresas están obligadas a determinar y documentar la identidad del titular real para prevenir el blanqueo de capitales y otras actividades ilegales.
¿Qué retos y soluciones existen en la identificación?
La identificación del titular real puede presentar algunos retos. A veces, la información no está fácilmente disponible o las personas implicadas no cooperan. Es importante encontrar soluciones para superar estos obstáculos. Esto puede lograrse, por ejemplo, mediante la colaboración con las autoridades o el uso de soluciones tecnológicas para el análisis y la verificación de datos.
¿Cómo ayuda Nect?
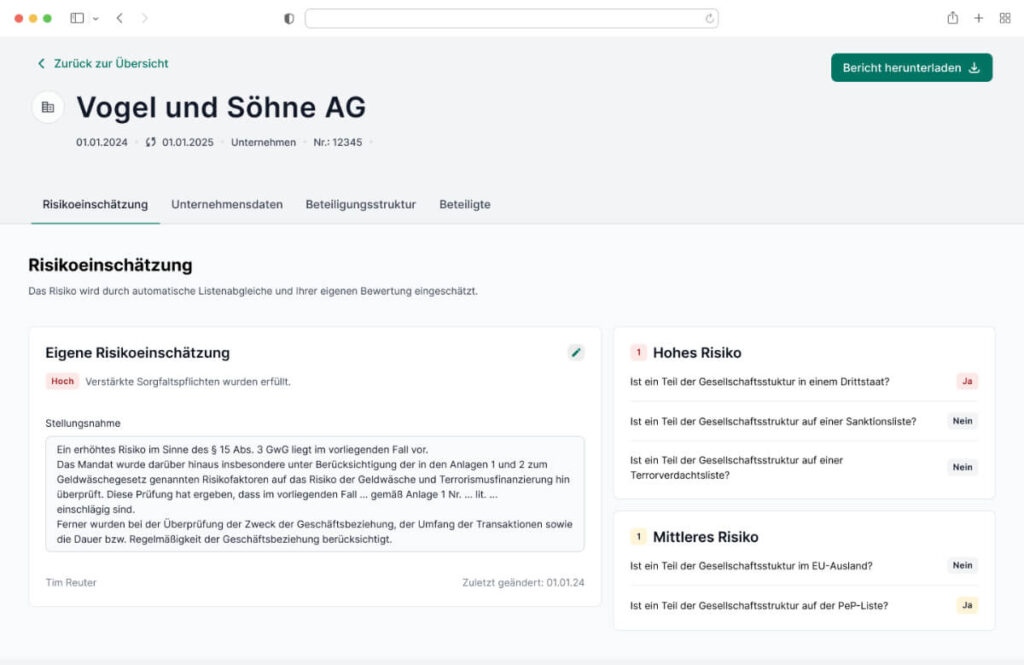
Registro de Transparencia: ¿cuándo debo notificar a los titulares reales?
Anexo - ¿Qué es el Registro de Transparencia?
“Nueva” regulación al 01-08-2021 - Obligación de notificación activa
Hasta el 01-08-2021, la inscripción en el Registro de Transparencia no era necesaria si la información sobre los titulares reales ya se desprendía de forma verificable electrónicamente de los documentos enumerados en el artículo 22, apartado 1, de la Ley de Blanqueo de Capitales (GwG). Esto incluye documentos del Registro Mercantil, Registro de Sociedades, Registro de Cooperativas, Registro de Asociaciones o Registro de Empresas. En este caso, podía aplicarse la denominada “ficción de notificación” según el artículo 22, apartado 2 de la GwG.
Sin embargo, esta regulación de notificación automática desapareció el 01-08-2021 con la entrada en vigor de la Ley del Registro de Transparencia e Información Financiera (TraFinG).
A partir de ahora, incluso las empresas y organizaciones que anteriormente se habían acogido a la notificación automática deben registrar y notificar inmediatamente a sus titulares reales por separado en el Registro de Transparencia (obligación de notificación activa).


